Domain afzo.de kaufen?
Wir ziehen mit dem Projekt
afzo.de um.
Sind Sie am Kauf der Domain
afzo.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain afzo.de kaufen?
Wie können Unternehmen interne Kontrollen implementieren, um Risiken und Betrug zu minimieren?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Mitarbeiter festlegen. Sie sollten regelmäßige Überprüfungen und Audits durchführen, um sicherzustellen, dass die Kontrollen wirksam sind. Schulungen für Mitarbeiter über Betrugserkennung und ethisches Verhalten können ebenfalls dazu beitragen, Risiken zu minimieren. **
"Warum sind interne Kontrollen in Unternehmen wichtig und welche Maßnahmen können ergriffen werden, um die Effektivität dieser Kontrollen zu gewährleisten?"
Interne Kontrollen sind wichtig, um Betrug, Fehler und Missmanagement zu verhindern. Maßnahmen wie klare Richtlinien und Verantwortlichkeiten, regelmäßige Überprüfungen und Schulungen können die Effektivität dieser Kontrollen sicherstellen. Ein effektives internes Kontrollsystem stärkt das Vertrauen der Stakeholder und trägt zur langfristigen Stabilität des Unternehmens bei. **
Ähnliche Suchbegriffe für Interne Kontrollen
Top-Angebote
Produkte zum Begriff Interne Kontrollen:
-
Interne Beratung durch die Interne Revision., Fachbücher von Jörg HuneckeDas Buch "Interne Beratung durch die Interne Revision" von Jörg Hunecke bietet eine umfassende Analyse der Rolle der Internen Revision als Beratungsdienstleister innerhalb von Unternehmen. Der Autor untersucht die Bedeutung und den Einfluss von Beratungsleistungen auf die Effektivität der Internen Revision und entwickelt ein integratives Konzept, das auf empirischen Daten basiert. Die Untersuchung umfasst Perspektiven von Revisionsleitern, Unternehmensleitern und Hochschullehrern, was zu einem fundierten Verständnis der Herausforderungen und Chancen in diesem Bereich führt. Das Werk richtet sich an Fachleute und Entscheidungsträger, die die Interne Revision als strategisches Instrument zur Verbesserung der Unternehmensführung und -kontrolle nutzen möchten. Es bietet wertvolle Einblicke und praxisnahe Ansätze zur Optimierung der Beratungsleistungen der Internen Revision.109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prüfungsleitfaden Interne RevisionPrüfungsleitfaden Interne Revision , Seit der ersten Auflage des Handbuchs "Prüfungsleitfaden Interne Revision" haben sich die Anforderungen und Rahmenbedingungen im Bankenumfeld spürbar verändert. Einerseits wurden die Vorgaben der Aufsichtsbehörden deutlich verschärft, so etwa durch die fünfte und sechste MaRisk-Novelle sowie die Anforderungen rund um IT-Prozesse (BAIT) und Auslagerungen. Andererseits haben neue Anlageklassen wie Alternative Investments und Finanzprodukte, die als nachhaltig angesehen werden, das Marktumfeld deutlich erweitert. Der Internen, aber auch der externen Revision stellt sich die Aufgabe, mit diesem signifikanten Wandel des Marktumfelds und der Regulatorik Schritt zu halten. Das komplett überarbeitete und erweiterte Handbuch bietet Revisorinnen und Revisoren fundierte Hilfe bei der Bewältigung dieses Transformationsprozesses. Die Darstellung traditioneller Gesamtbanksteuerungskomplexe, wie etwa ökonomische und normative Risikotragfähigkeit, Messung der verschiedenen wesentlichen Risikoarten, Validierung und Modellrisiko, wurde an die aktuellen Anforderungen angepasst. Neuartige Revisionsgebiete wie Nachhaltigkeit und Auslagerungsmanagement wurden zusätzlich aufgenommen. Geblieben ist die bewährte Gliederung aller Beiträge. Zunächst werden der jeweilige Prüfungskomplex und die geltenden aufsichtlichen Anforderungen beschrieben. Hierauf aufbauend werden konkrete Prüfungslisten in Form exemplarischer Fragenkataloge für die tägliche Revisionspraxis zur Verfügung gestellt. Alle derzeitigen Schwerpunktthemen der Revision werden mit dieser Neuauflage abgedeckt. Damit schließt das Handbuch die Lücke zwischen regulatorischer Anforderung und praktischer Revisionsarbeit. Hierfür garantiert nicht nur die praxistaugliche Aufarbeitung der vielschichtigen Inhalte, sondern auch die weitreichende Prüfungs- und Beratungsexpertise der Autoren. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20220610, Produktform: Kartoniert, Redaktion: Gruber, Walter~Schöche, Linda~Rose, Markus, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Keyword: Risikomanagement; Bankenaufsicht; Revisor, Fachschema: Rechnungswesen~Wirtschaft / Finanzen, Kredit~Budget - Budgetierung~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Finanz- und Rechnungswesen~Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Budget und Finanzen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXI, Seitenanzahl: 459, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: efiport GmbH, Verlag: efiport GmbH, Verlag: Frankfurt School Verlag, Länge: 237, Breite: 167, Höhe: 22, Gewicht: 936, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7839766, Vorgänger EAN: 9783956470578, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 277213369,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
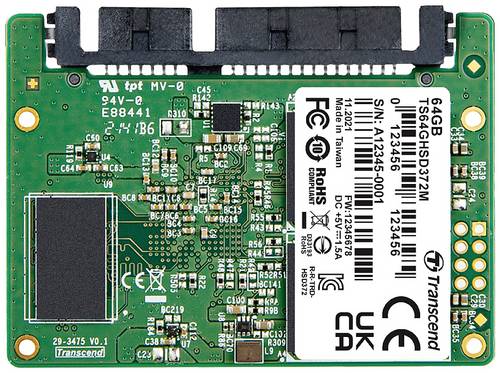
Transcend HSD372M 64GB Interne Half-Slim SSD Industrie SATA III Industrial TS64GHSD372MAusgestattet mit der SATA III 6Gb/s-Schnittstelle und einem leistungsstarken Controller liefern die HSD372M Half-Slim SSDs von Transcend herausragende Übertragungsgeschwindigkeiten in einem kompakten Formfaktor. Nach dem von der JEDEC festgelegten MO-297-Standard werden die SATA III 6Gb/s Half-Slim SSD-Module umfangreichen Stabilitätstests unterzogen, um ein Höchstmaß an Qualität und Leistung zu bieten. Sie eignen sich am besten für leseintensive Anwendungen und mobile Geräte mit wenig Platz wie industrielle Steuerungssysteme, medizinische Geräte, mobile Geräte und POS-Terminals.369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung und Prüfung von Transaktionen festlegen. Sie sollten auch regelmäßige Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention zu informieren. Darüber hinaus ist es wichtig, eine Kultur der Integrität und Ethik zu fördern, um das Bewusstsein für Betrug und Missbrauch zu schärfen. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu vermeiden?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen und Zugriffsberechtigungen festlegen. Außerdem sollten regelmäßige Schulungen für Mitarbeiter angeboten werden, um das Bewusstsein für Betrug und Missbrauch zu schärfen. Die Einrichtung eines Whistleblower-Systems kann zudem dazu beitragen, potenzielle Probleme frühzeitig zu erkennen und zu beheben. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missmanagement zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für Finanztransaktionen festlegen, regelmäßige Überprüfungen durchführen und eine Kultur der Integrität und Ethik fördern. Darüber hinaus sollten Unternehmen Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention und Risikomanagement zu informieren. Die Einrichtung eines Whistleblower-Systems kann auch dazu beitragen, potenzielle Missstände frühzeitig zu erkennen und zu beheben. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Fehlverhalten zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen festlegen. Sie sollten regelmäßige Überprüfungen und Audits durchführen, um potenzielle Schwachstellen zu identifizieren und zu beheben. Schulungen für Mitarbeiter über ethisches Verhalten und die Konsequenzen von Betrug können auch dazu beitragen, Fehlverhalten zu verhindern. **
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missmanagement zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren festlegen, die regelmäßig überprüft und aktualisiert werden. Außerdem sollten sie eine klare Aufgabentrennung und Überwachung sicherstellen, um potenzielle Risiken zu minimieren. Schulungen und Sensibilisierung der Mitarbeiter für Betrugsprävention sind ebenfalls entscheidend. **
Wie können interne Kontrollen zur Verbesserung der Effizienz und Sicherheit von Unternehmensprozessen beitragen?
Interne Kontrollen helfen dabei, Prozesse zu überwachen und sicherzustellen, dass sie effizient ablaufen. Sie können Fehler und Betrug aufdecken, was die Sicherheit der Unternehmensprozesse erhöht. Durch interne Kontrollen können auch Compliance-Richtlinien eingehalten und Risiken minimiert werden. **
Top-Angebote
Produkte zum Begriff Interne Kontrollen:
-
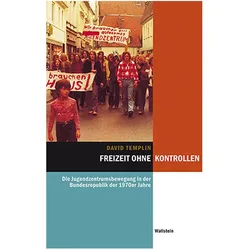
Freizeit ohne Kontrollen, Fachbücher von David Templin"Freizeit ohne Kontrollen" von David Templin ist eine umfassende Untersuchung der westdeutschen Jugendzentrumsbewegung in den 1970er und frühen 1980er Jahren. Der Autor beleuchtet die Entstehung und Entwicklung dieser Bewegung, die sich aus den Jugendprotesten von 1968 ableitete. Tausende von Jugendlichen forderten mit dem Slogan "Freizeit ohne Kontrollen" die Einrichtung selbstverwalteter Jugendzentren in ihren Gemeinden. Templin analysiert die sozialen und politischen Strukturen dieser Initiativen sowie die Reaktionen von Politikern und Stadtverwaltungen. Durch die Schaffung hunderter Jugendzentren wurde eine politisierte Jugendkultur in ländlichen und suburbanen Räumen der Bundesrepublik etabliert, die entscheidend zur Bildung eines linksalternativen Milieus beitrug. Dieses Buch bietet einen tiefen Einblick in die Dynamiken und Herausforderungen, die mit der Selbstorganisation von Jugendlichen verbunden waren, und ist ein bedeutendes Werk für alle, die sich für die Geschichte der Jugendbewegungen in Deutschland interessieren.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Rolle der internen Kontrollen für CSR in der petrochemischen Industrie, Taschenbuch von Jean Bosco Ndayisenga, Verlag Unser Wissen,Die Rolle Der Internen Kontrollen Für Csr In Der Petrochemischen Industrie, Taschenbuch Von Jean Bosco Ndayisenga, Verlag Unser Wissen, 978-620-7-41487-1, Seitenanzahl: 5635,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Interne Beratung durch die Interne Revision., Fachbücher von Jörg HuneckeDas Buch "Interne Beratung durch die Interne Revision" von Jörg Hunecke bietet eine umfassende Analyse der Rolle der Internen Revision als Beratungsdienstleister innerhalb von Unternehmen. Der Autor untersucht die Bedeutung und den Einfluss von Beratungsleistungen auf die Effektivität der Internen Revision und entwickelt ein integratives Konzept, das auf empirischen Daten basiert. Die Untersuchung umfasst Perspektiven von Revisionsleitern, Unternehmensleitern und Hochschullehrern, was zu einem fundierten Verständnis der Herausforderungen und Chancen in diesem Bereich führt. Das Werk richtet sich an Fachleute und Entscheidungsträger, die die Interne Revision als strategisches Instrument zur Verbesserung der Unternehmensführung und -kontrolle nutzen möchten. Es bietet wertvolle Einblicke und praxisnahe Ansätze zur Optimierung der Beratungsleistungen der Internen Revision.109,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prüfungsleitfaden Interne RevisionPrüfungsleitfaden Interne Revision , Seit der ersten Auflage des Handbuchs "Prüfungsleitfaden Interne Revision" haben sich die Anforderungen und Rahmenbedingungen im Bankenumfeld spürbar verändert. Einerseits wurden die Vorgaben der Aufsichtsbehörden deutlich verschärft, so etwa durch die fünfte und sechste MaRisk-Novelle sowie die Anforderungen rund um IT-Prozesse (BAIT) und Auslagerungen. Andererseits haben neue Anlageklassen wie Alternative Investments und Finanzprodukte, die als nachhaltig angesehen werden, das Marktumfeld deutlich erweitert. Der Internen, aber auch der externen Revision stellt sich die Aufgabe, mit diesem signifikanten Wandel des Marktumfelds und der Regulatorik Schritt zu halten. Das komplett überarbeitete und erweiterte Handbuch bietet Revisorinnen und Revisoren fundierte Hilfe bei der Bewältigung dieses Transformationsprozesses. Die Darstellung traditioneller Gesamtbanksteuerungskomplexe, wie etwa ökonomische und normative Risikotragfähigkeit, Messung der verschiedenen wesentlichen Risikoarten, Validierung und Modellrisiko, wurde an die aktuellen Anforderungen angepasst. Neuartige Revisionsgebiete wie Nachhaltigkeit und Auslagerungsmanagement wurden zusätzlich aufgenommen. Geblieben ist die bewährte Gliederung aller Beiträge. Zunächst werden der jeweilige Prüfungskomplex und die geltenden aufsichtlichen Anforderungen beschrieben. Hierauf aufbauend werden konkrete Prüfungslisten in Form exemplarischer Fragenkataloge für die tägliche Revisionspraxis zur Verfügung gestellt. Alle derzeitigen Schwerpunktthemen der Revision werden mit dieser Neuauflage abgedeckt. Damit schließt das Handbuch die Lücke zwischen regulatorischer Anforderung und praktischer Revisionsarbeit. Hierfür garantiert nicht nur die praxistaugliche Aufarbeitung der vielschichtigen Inhalte, sondern auch die weitreichende Prüfungs- und Beratungsexpertise der Autoren. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20220610, Produktform: Kartoniert, Redaktion: Gruber, Walter~Schöche, Linda~Rose, Markus, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Keyword: Risikomanagement; Bankenaufsicht; Revisor, Fachschema: Rechnungswesen~Wirtschaft / Finanzen, Kredit~Budget - Budgetierung~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Finanz- und Rechnungswesen~Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Budget und Finanzen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXI, Seitenanzahl: 459, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: efiport GmbH, Verlag: efiport GmbH, Verlag: Frankfurt School Verlag, Länge: 237, Breite: 167, Höhe: 22, Gewicht: 936, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7839766, Vorgänger EAN: 9783956470578, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 277213369,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen interne Kontrollen implementieren, um Risiken und Betrug zu minimieren?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Mitarbeiter festlegen. Sie sollten regelmäßige Überprüfungen und Audits durchführen, um sicherzustellen, dass die Kontrollen wirksam sind. Schulungen für Mitarbeiter über Betrugserkennung und ethisches Verhalten können ebenfalls dazu beitragen, Risiken zu minimieren. **
-
"Warum sind interne Kontrollen in Unternehmen wichtig und welche Maßnahmen können ergriffen werden, um die Effektivität dieser Kontrollen zu gewährleisten?"
Interne Kontrollen sind wichtig, um Betrug, Fehler und Missmanagement zu verhindern. Maßnahmen wie klare Richtlinien und Verantwortlichkeiten, regelmäßige Überprüfungen und Schulungen können die Effektivität dieser Kontrollen sicherstellen. Ein effektives internes Kontrollsystem stärkt das Vertrauen der Stakeholder und trägt zur langfristigen Stabilität des Unternehmens bei. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung und Prüfung von Transaktionen festlegen. Sie sollten auch regelmäßige Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention zu informieren. Darüber hinaus ist es wichtig, eine Kultur der Integrität und Ethik zu fördern, um das Bewusstsein für Betrug und Missbrauch zu schärfen. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu vermeiden?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen und Zugriffsberechtigungen festlegen. Außerdem sollten regelmäßige Schulungen für Mitarbeiter angeboten werden, um das Bewusstsein für Betrug und Missbrauch zu schärfen. Die Einrichtung eines Whistleblower-Systems kann zudem dazu beitragen, potenzielle Probleme frühzeitig zu erkennen und zu beheben. **
Ähnliche Suchbegriffe für Interne Kontrollen
-
Transcend HSD372M 64GB Interne Half-Slim SSD Industrie SATA III Industrial TS64GHSD372MAusgestattet mit der SATA III 6Gb/s-Schnittstelle und einem leistungsstarken Controller liefern die HSD372M Half-Slim SSDs von Transcend herausragende Übertragungsgeschwindigkeiten in einem kompakten Formfaktor. Nach dem von der JEDEC festgelegten MO-297-Standard werden die SATA III 6Gb/s Half-Slim SSD-Module umfangreichen Stabilitätstests unterzogen, um ein Höchstmaß an Qualität und Leistung zu bieten. Sie eignen sich am besten für leseintensive Anwendungen und mobile Geräte mit wenig Platz wie industrielle Steuerungssysteme, medizinische Geräte, mobile Geräte und POS-Terminals.369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missmanagement zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für Finanztransaktionen festlegen, regelmäßige Überprüfungen durchführen und eine Kultur der Integrität und Ethik fördern. Darüber hinaus sollten Unternehmen Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention und Risikomanagement zu informieren. Die Einrichtung eines Whistleblower-Systems kann auch dazu beitragen, potenzielle Missstände frühzeitig zu erkennen und zu beheben. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Fehlverhalten zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen festlegen. Sie sollten regelmäßige Überprüfungen und Audits durchführen, um potenzielle Schwachstellen zu identifizieren und zu beheben. Schulungen für Mitarbeiter über ethisches Verhalten und die Konsequenzen von Betrug können auch dazu beitragen, Fehlverhalten zu verhindern. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missmanagement zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren festlegen, die regelmäßig überprüft und aktualisiert werden. Außerdem sollten sie eine klare Aufgabentrennung und Überwachung sicherstellen, um potenzielle Risiken zu minimieren. Schulungen und Sensibilisierung der Mitarbeiter für Betrugsprävention sind ebenfalls entscheidend. **
-
Wie können interne Kontrollen zur Verbesserung der Effizienz und Sicherheit von Unternehmensprozessen beitragen?
Interne Kontrollen helfen dabei, Prozesse zu überwachen und sicherzustellen, dass sie effizient ablaufen. Sie können Fehler und Betrug aufdecken, was die Sicherheit der Unternehmensprozesse erhöht. Durch interne Kontrollen können auch Compliance-Richtlinien eingehalten und Risiken minimiert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.